Saldo bancário vs. saldo real: o que seu extrato não te mostra
Sabe aquele momento em que você abre o app do banco e pensa:
“Uau! Tô rico(a)!”
Mas, dois dias depois, o dinheiro “misteriosamente” some e você tá pedindo um Pix de R$ 20 pra comprar pão?
Pois é. Isso acontece porque o saldo que aparece no extrato nem sempre é o que você realmente tem disponível. Se você é MEI, entender isso pode ser a diferença entre “tô no controle” e “entrei no cheque especial sem perceber”.
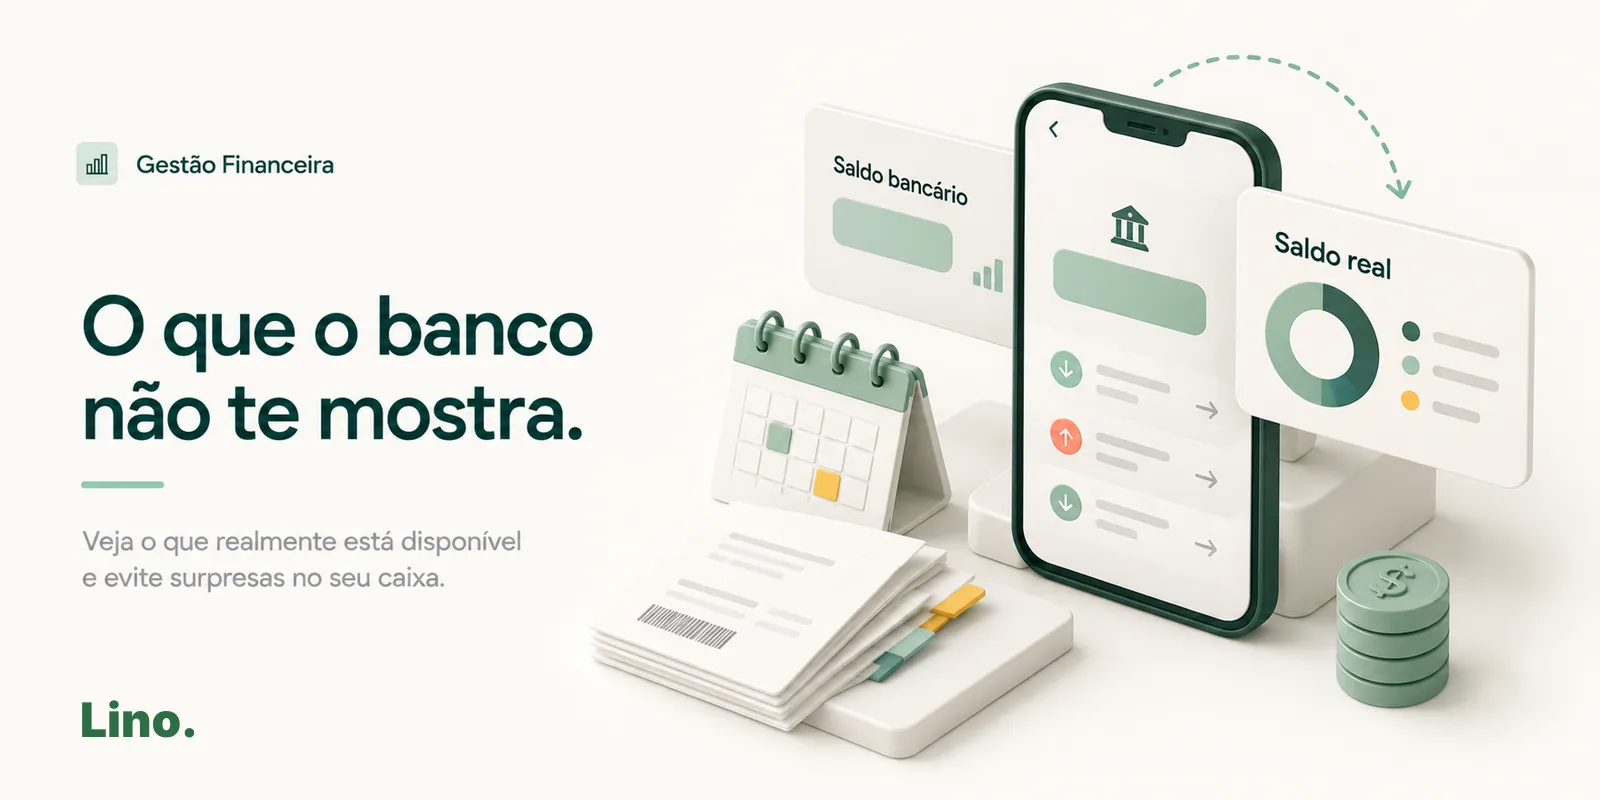
Afinal, qual a diferença entre saldo bancário e saldo real?
Saldo bancário: É o que aparece lá no seu aplicativo do banco, o valor bruto que está na conta, mas que pode incluir dinheiro que ainda não caiu ou que já está comprometido com pagamentos futuros.
Saldo real: É o valor que de fato está livre e disponível pra você usar. Ou seja, dinheiro que já entrou de verdade, sem contar com valores agendados, cheques compensando, boletos ainda por vencer ou Pix que você vai receber um dia.
Um exemplo pra clarear:
Você tem R$ 2.000 no banco. Parece ótimo.
Mas aí tem:
- R$ 800 de boleto que vence amanhã
- R$ 500 de fornecedor pra pagar na sexta
- R$ 200 de imposto MEI (o famoso DAS)
- E o cliente que ainda não pagou os R$ 400 combinados
O seu saldo real, nesse caso, é só R$ 500.
E se o cliente não pagar? Já viu o buraco, né?
Mas por que isso é tão importante?
De acordo com uma reportagem da Folha de S.Paulo, mais de 7 em cada 10 micro e pequenos empresários no Brasil têm dificuldades para gerir o fluxo de caixa e frequentemente tomam decisões com base em informações erradas, como o saldo do banco.
👉 Leia aqui: “Pequenos empresários sofrem com falta de controle financeiro”
Ou seja: confiar no app do banco pode te levar ao erro. Ele é bom, mas não sabe o que você ainda precisa pagar (ou o que tem a receber). E, vamos combinar, o banco não é seu sócio nem sua mãe pra te lembrar das contas.
Como descobrir seu saldo real sem virar planilheiro?
1. Anote tudo o que entra e sai
Sim, tudo mesmo. Até o troco do delivery que você “guardou pra depois”. O ideal é registrar:
- Entradas confirmadas (dinheiro já disponível)
- Saídas agendadas (contas a pagar nos próximos dias)
- Entradas previstas (vendas feitas, mas que ainda não foram pagas)
Se você usa o Lyno, isso é feito de forma automática e visual, você sabe exatamente o que é saldo futuro, o que está em caixa e o que ainda vai sair.
2. Revise seu extrato semanalmente
Crie o hábito de conferir toda semana:
- Tem pagamento programado que vai cair?
- Tem Pix que ainda não entrou?
- O DAS do MEI tá agendado?
Um olhar atento hoje evita aquele desespero da sexta-feira.
3. Faça a mágica do “saldo limpo”
Pega o valor que aparece no seu app e subtrai:
- Todos os boletos agendados
- Pagamentos que ainda vão cair
- Gastos fixos que vêm por aí (aluguel, internet, etc.)
O que sobrar é o que você realmente pode usar.
Seu extrato não é adivinho, mas você pode ser
Com um pouco de organização, você para de viver no susto. Saber seu saldo real é como ter um GPS no seu negócio: você não se perde, não gasta além do que pode e ainda consegue planejar os próximos passos com segurança.
E o melhor: sem precisar virar contador, nem perder noites de sono com medo de estourar o limite.
Veja seu dinheiro se mexendo, em tempo real.
No Lyno você lança entradas e saídas em poucos toques e vê o que entra, o que sai e o que realmente sobra, sem planilha e sem jargão de contador. Simples assim.
Teste grátis por 7 dias