Como cobrar um cliente que não pagou (sem perder o cliente)
Cobrar alguém nunca está no topo da lista de coisas divertidas de quem empreende. Você vendeu, entregou, fez sua parte… e agora precisa lembrar o cliente de fazer a dele.
Aí vem aquela dúvida: mando mensagem? Espero mais um pouco? Ligo? Finjo que não vi?
Calma. Cobrar não significa ser inconveniente. E muito menos significa tratar o cliente como inimigo.
Uma boa cobrança é clara, educada e acontece no momento certo. O segredo está menos em cobrar mais e mais em ter uma rotina de cobrança.
Inadimplência não precisa virar climão
Quando um pagamento atrasa, é fácil levar para o lado pessoal. Afinal, você fez o trabalho, entregou o produto e está contando com aquele dinheiro.
Mas nem todo atraso significa má-fé. Às vezes, o cliente esqueceu. Pode ter acontecido um problema operacional, uma dificuldade temporária ou até um erro nas informações de pagamento.
Por isso, a primeira cobrança pode ser exatamente o que ela precisa ser: um lembrete. Quanto antes você entrar em contato, menor a chance de um atraso pequeno virar uma bola de neve.
A régua de cobrança começa antes do vencimento
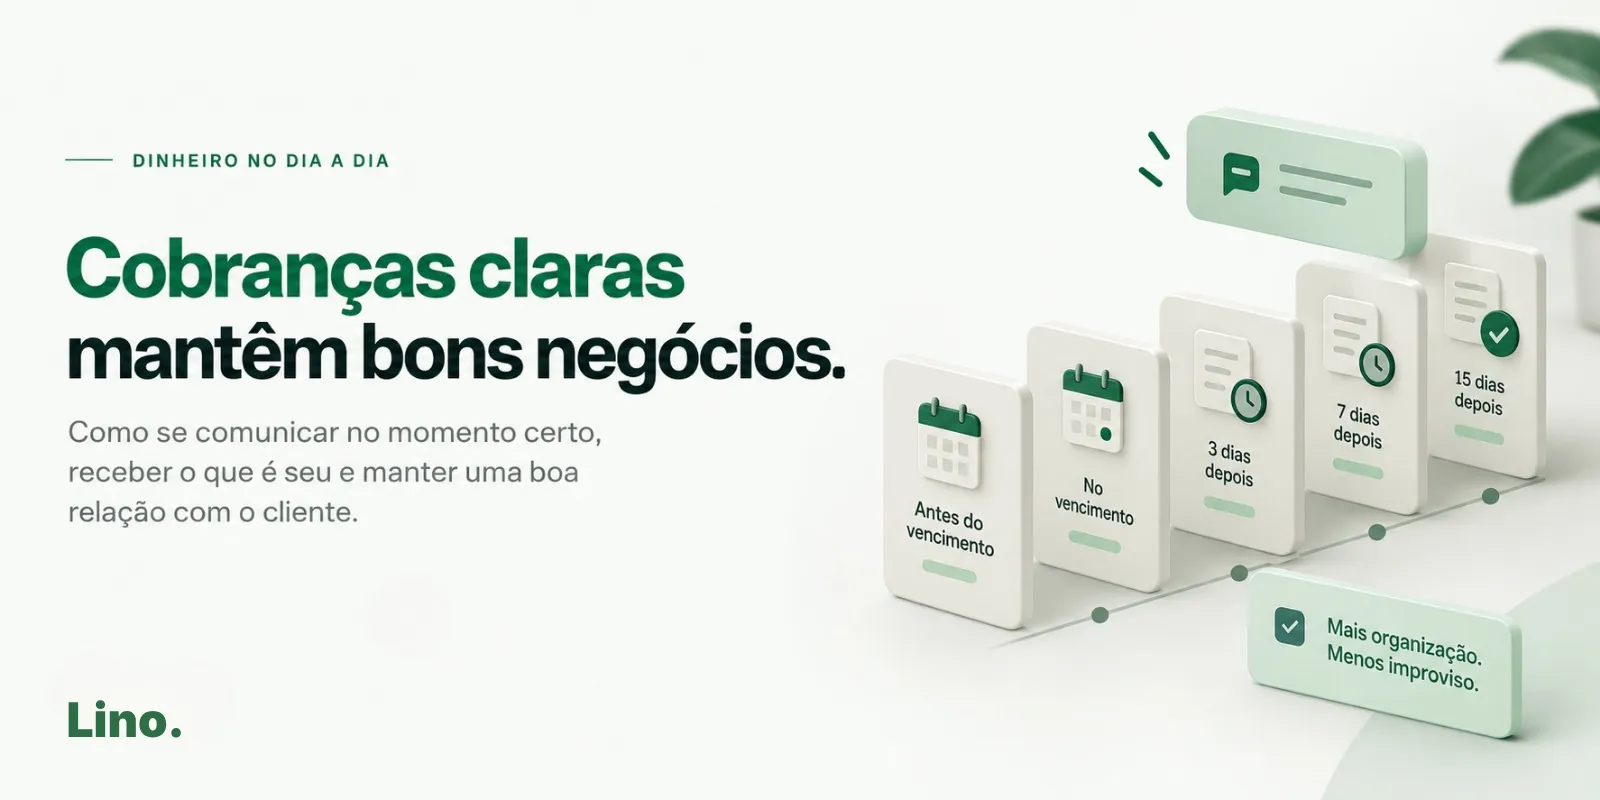
A régua de cobrança nada mais é do que uma sequência organizada de contatos com o cliente. Em vez de esperar o pagamento atrasar para decidir o que fazer, você já sabe quando e como vai entrar em contato.
vencimento
vencimento
A ideia não é mandar cinco mensagens iguais. Conforme o atraso aumenta, a comunicação pode ficar mais objetiva, sem perder o respeito.
E o que escrever para o cliente?
Se você trava justamente nessa parte, ter algumas mensagens prontas pode facilitar bastante. O importante é adaptar o texto à sua relação com o cliente e à situação do pagamento.
Percebe como a conversa vai ficando mais objetiva conforme o atraso aumenta? Você não precisa começar cobrando de forma dura. Na maioria das vezes, uma comunicação clara já resolve.
Cobrar pode. Constranger, não.
Existe uma diferença importante entre cobrar uma dívida e constranger alguém por causa dela.
Quando a relação estiver sujeita ao Código de Defesa do Consumidor, o artigo 42 estabelece que o consumidor inadimplente não pode ser exposto ao ridículo nem submetido a constrangimento ou ameaça durante a cobrança. O artigo 71 também trata como crime utilizar ameaça, coação, constrangimento físico ou moral, afirmações falsas ou qualquer procedimento que exponha injustificadamente o consumidor ao ridículo ou interfira em seu trabalho, descanso ou lazer.
Também vale uma atenção: nem toda relação entre empresas é automaticamente uma relação de consumo. A aplicação do Código de Defesa do Consumidor depende das características de cada caso. Em uma situação que envolva dúvida jurídica, vale buscar orientação profissional.
O segredo é não esperar o atraso para se organizar
Uma boa cobrança começa muito antes do primeiro lembrete.
Antes de fechar uma venda, deixe claro o valor, a data de vencimento e a forma de pagamento. Registre essas informações e mantenha tudo organizado.
Parece básico, mas faz diferença quando chega a hora de cobrar. Em vez de ficar procurando conversa antiga, comprovante ou informação espalhada, você consegue olhar para o que foi combinado e tratar a cobrança de forma objetiva.
Cobrança também faz parte do fluxo de caixa
Tem uma diferença importante entre vender e receber.
Você pode ter feito várias vendas no mês e, mesmo assim, não ter aquele dinheiro disponível no caixa. Se parte dos clientes ainda não pagou, o faturamento pode parecer saudável enquanto o dinheiro que realmente entrou conta outra história.
Acompanhar o que está para entrar ajuda você a enxergar o caixa real do negócio e agir antes que um atraso vire um problema maior.
Por isso, além de acompanhar vendas e despesas, também é importante saber quanto você tem para receber, o que já venceu e quais pagamentos estão atrasados.
Afinal, vender é ótimo. Mas é o dinheiro entrando que paga as contas.
E se o cliente realmente não puder pagar?
Nem sempre o atraso significa que o cliente não quer pagar. Às vezes, ele realmente está passando por uma dificuldade.
Nesse caso, pode fazer sentido negociar uma nova data, parcelar o valor ou encontrar outra condição que permita regularizar o pagamento.
Mas negociar não significa aceitar qualquer condição.
Antes de propor alguma alternativa, olhe também para o seu próprio caixa. Você consegue esperar? Pode parcelar? Precisa receber uma parte agora?
A melhor negociação é aquela que considera os dois lados sem colocar o seu negócio em uma situação ainda mais apertada.
O Lyno ajuda você a enxergar o dinheiro que ainda não entrou
Quando você sabe o que deveria receber, o que já recebeu e o que está atrasado, fica muito mais fácil entender a situação real do seu dinheiro.
É justamente esse tipo de visão que ajuda na rotina financeira: quanto entrou, quanto ainda vai entrar e onde está o dinheiro que deveria estar no caixa.
Porque não basta saber quanto você vendeu. Você precisa saber quando esse dinheiro vai chegar.
Veja seu dinheiro se mexendo, em tempo real.
No Lyno você lança entradas e saídas em poucos toques e vê o que entra, o que sai e o que realmente sobra, sem planilha e sem jargão de contador. Simples assim.
Teste grátis por 7 dias